حسابهای دریافتنی و پرداختنی چیست؟ راهنمای کامل مدیریت مطالبات و بدهیها در حسابداری
در هر کسبوکاری، پول همیشه همزمان با انجام معامله جابهجا نمیشود. گاهی کالا یا خدمات امروز ارائه میشود اما مبلغ آن بعداً دریافت خواهد شد و گاهی نیز کالا یا خدمات دریافت میشود اما پرداخت آن به آینده موکول میشود.
ثبت و مدیریت این دو نوع معامله، یکی از مهمترین وظایف سیستم حسابداری است که با عنوان حسابهای دریافتنی و حسابهای پرداختنی شناخته میشود.
مدیریت صحیح این حسابها باعث افزایش نقدینگی، کاهش ریسک مالی، جلوگیری از فراموشی مطالبات و پرداخت بهموقع بدهیها خواهد شد.
حسابهای دریافتنی چیست؟
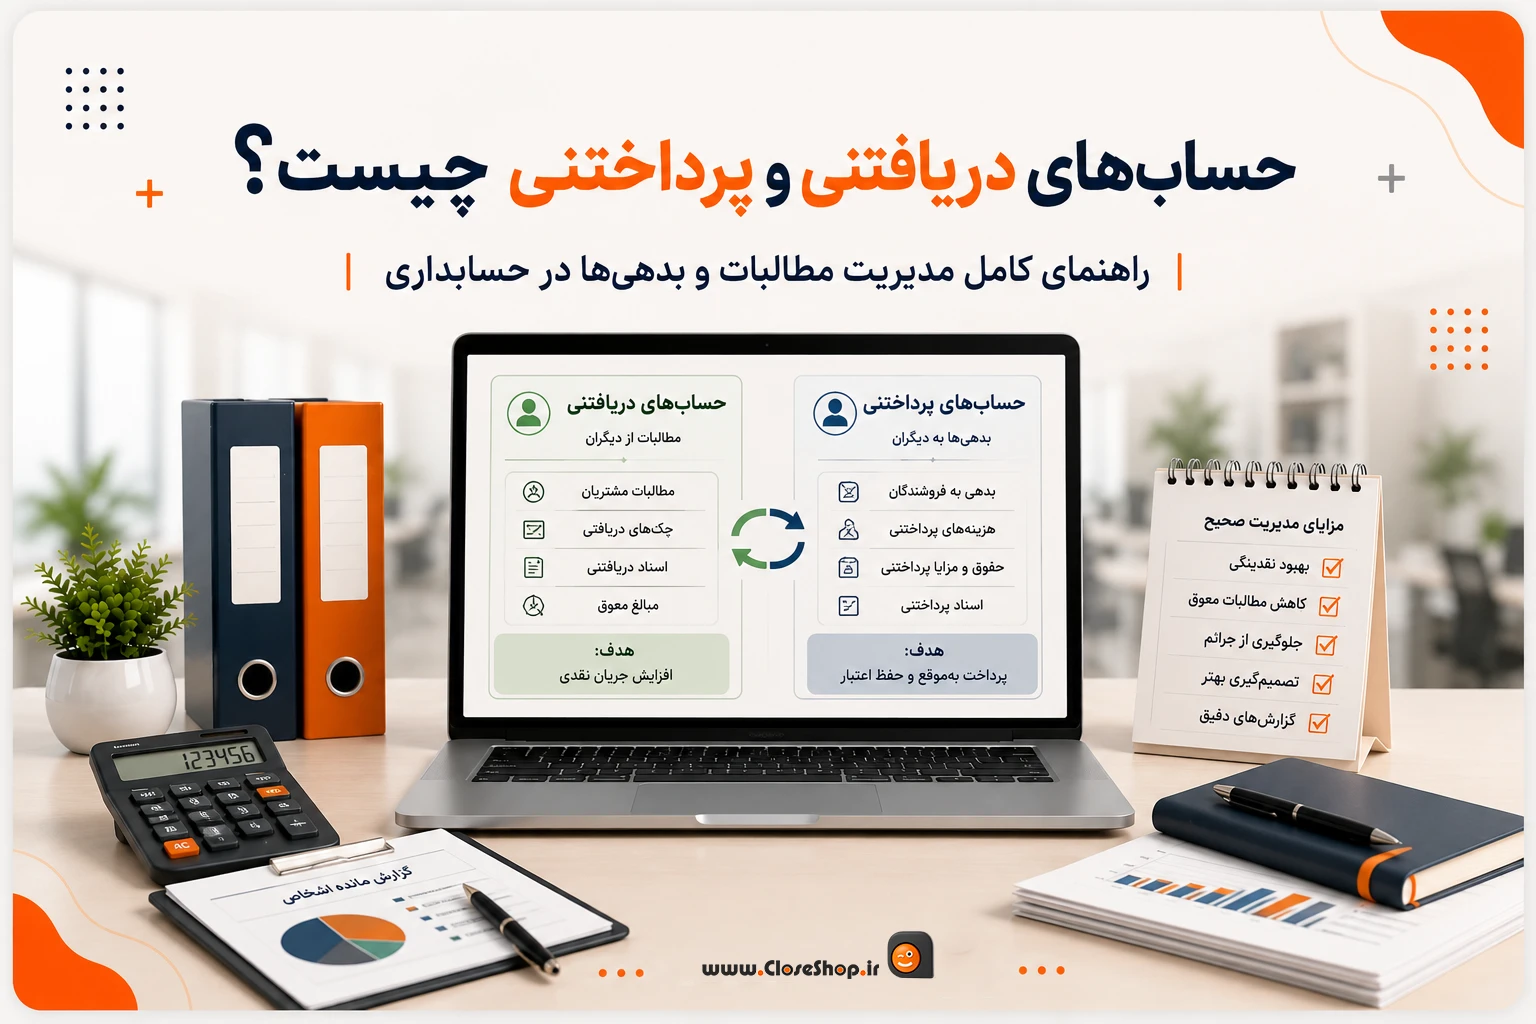
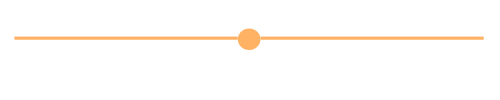
حسابهای دریافتنی (Accounts Receivable) مبالغی هستند که اشخاص، مشتریان یا سازمانها باید به مجموعه شما پرداخت کنند.
به بیان ساده، هر زمان کالا یا خدمتی ارائه شود اما هنوز وجه آن دریافت نشده باشد، یک حساب دریافتنی ایجاد میشود.
مثال
فرض کنید اتحادیه برای یکی از اعضا مجوز یا خدمتی صادر کرده است اما مبلغ آن قرار است یک هفته بعد پرداخت شود.
تا زمان تسویه، این مبلغ در حسابهای دریافتنی ثبت میشود.
نمونههای رایج:
- مطالبات از اعضای اتحادیه
- مطالبات از مشتریان
- اقساط فروش
- چکهای دریافتی
- اسناد دریافتنی
حسابهای پرداختنی چیست؟
حسابهای پرداختنی (Accounts Payable) مبالغی هستند که سازمان یا شرکت باید در آینده به دیگران پرداخت کند.
به عبارت دیگر، هزینه یا خرید انجام شده اما هنوز وجه آن پرداخت نشده است.
مثال
اتحادیه تجهیزات اداری خریداری کرده اما قرار است مبلغ آن پایان ماه پرداخت شود.
تا زمان پرداخت، این مبلغ در حسابهای پرداختنی ثبت خواهد شد.
نمونههای رایج:
- بدهی به فروشندگان
- بدهی به پیمانکاران
- بدهی بابت خرید کالا
- حقوق و مزایای پرداختنشده
- مالیات و عوارض پرداختنی
- حق بیمه پرداختنی
تفاوت حسابهای دریافتنی و پرداختنی
| حسابهای دریافتنی | حسابهای پرداختنی |
| مطالبات سازمان از دیگران | بدهی سازمان به دیگران |
| باعث ورود وجه نقد میشود | باعث خروج وجه نقد میشود |
| جزو داراییها محسوب میشود | جزو بدهیها محسوب میشود |
| از مشتریان یا اعضا دریافت میشود | به فروشندگان، کارکنان یا سازمانها پرداخت میشود |
اهمیت مدیریت حسابهای دریافتنی
اگر مطالبات بهدرستی مدیریت نشوند، حتی یک مجموعه سودده نیز ممکن است با کمبود نقدینگی مواجه شود.
مزایای مدیریت صحیح:
- جلوگیری از فراموش شدن مطالبات
- پیگیری منظم بدهکاران
- افزایش جریان نقدی
- کاهش مطالبات معوق
- تصمیمگیری بهتر مدیران
اهمیت مدیریت حسابهای پرداختنی
پرداخت بهموقع بدهیها نیز به همان اندازه اهمیت دارد.
مزایای آن:
- جلوگیری از جریمههای مالیاتی
- جلوگیری از جرائم تأخیر
- حفظ اعتبار مجموعه
- برنامهریزی بهتر برای پرداختها
- مدیریت دقیق نقدینگی
حسابهای دریافتنی و پرداختنی در اتحادیهها
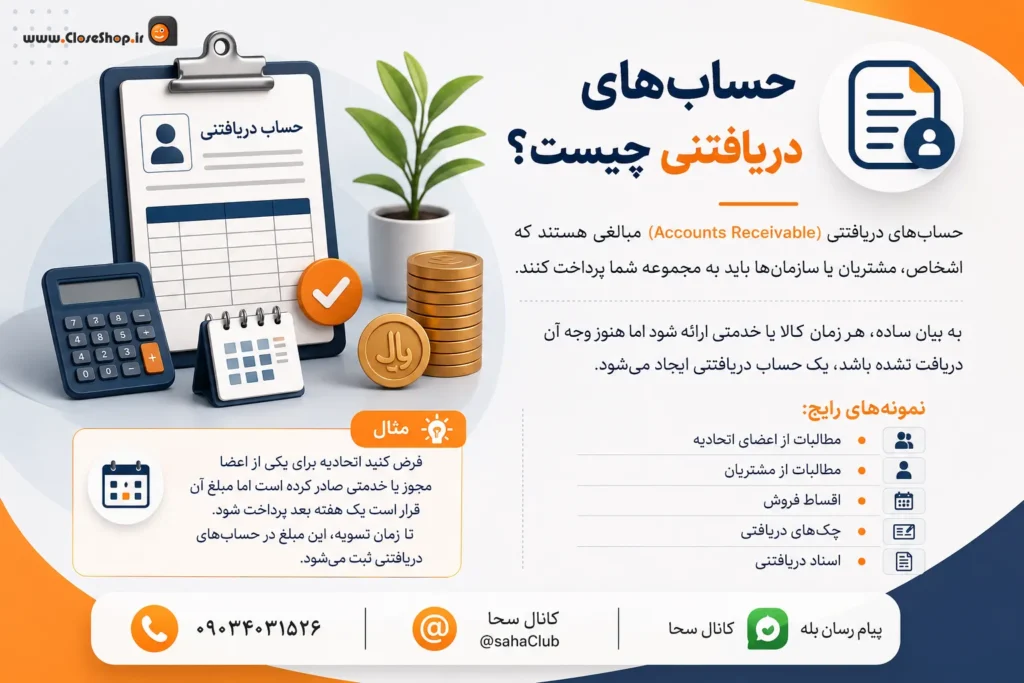
در اتحادیهها و اتاقهای اصناف، این حسابها نقش بسیار مهمی دارند؛ زیرا بخش قابلتوجهی از درآمدها و هزینهها بهصورت دورهای ثبت و تسویه میشوند.
نمونه حسابهای دریافتنی
- حق عضویت اعضا
- مطالبات تمدید پروانه کسب
- هزینه خدمات اتحادیه
- جرائم قابل دریافت
- سایر درآمدهای وصولنشده
نمونه حسابهای پرداختنی
- حقوق کارکنان
- هزینه آب، برق و گاز
- خرید تجهیزات
- هزینه تعمیرات
- مالیات
- بیمه
- بدهی به تأمینکنندگان
ثبت حسابداری حساب دریافتنی
فرض کنید مبلغ ۱۰ میلیون تومان بابت ارائه خدمات ثبت شده اما هنوز دریافت نشده است.
ثبت حسابداری به شکل زیر خواهد بود:
بدهکار: حسابهای دریافتنی
بستانکار: درآمد خدمات
پس از دریافت وجه:
بدهکار: بانک یا صندوق
بستانکار: حسابهای دریافتنی
ثبت حسابداری حساب پرداختنی
فرض کنید تجهیزات اداری خریداری شده اما هنوز مبلغ آن پرداخت نشده است.
ثبت اولیه:
بدهکار: دارایی یا هزینه مربوطه
بستانکار: حسابهای پرداختنی
در زمان پرداخت:
بدهکار: حسابهای پرداختنی
بستانکار: بانک
گزارشهای مهم حسابهای دریافتنی و پرداختنی
یک سیستم حسابداری مناسب معمولاً گزارشهای زیر را ارائه میدهد:
گزارش دریافتنیها
- مانده مطالبات هر شخص
- سررسید مطالبات
- مطالبات معوق
- گردش حساب مشتریان
- گزارش اسناد دریافتنی
گزارش پرداختنیها
- مانده بدهی هر فروشنده
- سررسید پرداختها
- پرداختهای انجامشده
- بدهیهای معوق
- گزارش اسناد پرداختنی
نقش نرمافزار حسابداری در مدیریت دریافتنی و پرداختنی
مدیریت دستی این حسابها معمولاً با خطا، فراموشی و دوبارهکاری همراه است.
نرمافزارهای حسابداری این فرآیند را بهصورت هوشمند مدیریت میکنند و امکاناتی مانند موارد زیر را در اختیار کاربران قرار میدهند:
- ثبت خودکار اسناد حسابداری
- مشاهده مانده هر شخص
- گزارش سررسید مطالبات و بدهیها
- جستجوی سریع اسناد
- گزارشهای مدیریتی
- کنترل گردش حساب اشخاص
- تهیه گزارشهای مالی دقیق
در نرمافزار سحا نیز مدیریت حسابهای دریافتنی و پرداختنی در کنار حساب اشخاص، خزانه، بانک، اسناد دریافتنی و پرداختنی و گزارشهای مالی، بهگونهای طراحی شده است که اتحادیهها و اتاقهای اصناف بتوانند وضعیت مطالبات و بدهیهای خود را بهصورت لحظهای مشاهده و کنترل کنند.
اشتباهات رایج در مدیریت دریافتنی و پرداختنی
برخی اشتباهات میتوانند باعث ایجاد مشکلات مالی شوند:
- ثبت نکردن مطالبات
- فراموش کردن سررسید پرداختها
- نداشتن گزارش بدهکاران
- مغایرت بین حساب اشخاص و اسناد
- نگهداری اطلاعات بهصورت دستی
- عدم تهیه گزارشهای دورهای
جمعبندی
حسابهای دریافتنی و پرداختنی از مهمترین بخشهای هر سیستم حسابداری هستند و مدیریت صحیح آنها تأثیر مستقیمی بر نقدینگی، سلامت مالی و برنامهریزی سازمان دارد.
هرچه ثبت اطلاعات دقیقتر، گزارشها کاملتر و فرآیند پیگیری هوشمندتر باشد، کنترل مالی مجموعه نیز آسانتر خواهد شد. استفاده از یک نرمافزار حسابداری مناسب، بهویژه در اتحادیهها و اتاقهای اصناف، میتواند مدیریت مطالبات و بدهیها را سادهتر، دقیقتر و قابل اعتمادتر کند.